2026-10-05
Protection de fin de bail : anticiper les frais, protéger le client, sécuriser la marge F&I
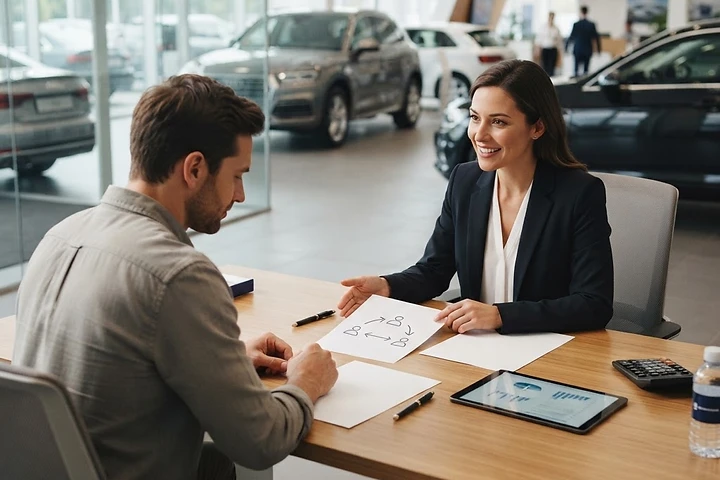
La fin de bail est souvent un moment de friction pour le client, et par ricochet, pour le concessionnaire. Lorsque le véhicule revient à la succursale après 36 ou 48 mois, l'inspection peut révéler des frais d'usure et d'utilisation qui surprennent désagréablement l'automobiliste. En tant que directeur financier automobile à Montréal, mon rôle consiste à transformer cette vulnérabilité en une opportunité de protection mutuelle. En vendant un produit de protection de fin de bail au moment de la livraison, on ne fait pas que sécuriser la marge F&I ; on s'assure que le client reviendra confiant, sans la peur d'une facture imprévue.
Structurer la vente de la protection de fin de bail
La vente de ce produit ne doit jamais être perçue comme une vente forcée. Elle est un service de gestion des risques financiers. Un bon directeur commercial automobile présentera ce produit dès la première rencontre, en soulignant l'imprévisibilité des frais d'usure normaux selon les standards des constructeurs comme Honda ou Hyundai. Lorsque le client comprend que le produit couvre les pneus, les égratignures et les bris de vitres, la perception de valeur monte instantanément.
La corrélation entre rétention et protection
Un client qui n'a pas à payer 1 500 $ de frais de remise en état à la fin de son contrat est un client qui a 80 % de chances de reprendre un véhicule chez vous. Si nous ne couvrons pas ce risque, le client quitte souvent amer, en blâmant la marque ou la concession. En intégrant cette protection, vous investissez dans la fidélisation à long terme de votre clientèle tout en augmentant vos revenus par transaction.
Intégration dans le financement avec les institutions
Il est crucial d'utiliser les plateformes comme Dealertrack pour présenter le coût de la protection comme une légère augmentation du paiement mensuel. Pour un client, payer 15 $ de plus par mois est bien plus digeste que de recevoir une facture salée de 2 000 $ trois ans plus tard. C'est ici que le service F&I occasionnel peut intervenir pour former votre personnel sur place, assurant que chaque dossier reflète les meilleures pratiques du marché au Québec et au Nouveau-Brunswick.
L'impact sur la rentabilité de la concession
Le F&I Québec est un écosystème où chaque point de marge compte. La protection de fin de bail permet de dégager une commission sur un produit dont le taux de réclamation est prévisible pour l'assureur. Pour vous, propriétaire, cela signifie un profit immédiat qui ne dépend pas de la fluctuation des taux d'intérêt ou des inventaires. Il s'agit d'un produit "pur" qui renforce votre bilan financier sans alourdir vos opérations quotidiennes.
Besoin d'un directeur commercial F&I ?
Que vous ayez besoin d'un directeur financier automobile pour gérer votre département à temps plein ou d'un renfort temporaire dans les régions, mon équipe et moi sommes là pour vous aider. Mon expertise en gestion de crédit spécialisé et en produits de protection permet d'augmenter vos moyennes de vente tout en respectant vos standards. Contactez-moi pour discuter de la manière dont nous pouvons optimiser votre rentabilité dès aujourd'hui.
Ressources connexes
Besoin d’un directeur commercial F&I ?
Nous joindreArticles connexes

2026-10-02
Kia Protect, Nissan Platinium et Mitsubishi Diamant : les programmes captifs de garantie expliqués

2026-09-30
Ratios, structure de prêt et refinancement : lire un contrat de financement comme un F&I averti

2026-09-28
Soumission multi-prêteurs : structurer un dossier qui maximise l'approbation et la marge F&I