2026-09-28
Soumission multi-prêteurs : structurer un dossier qui maximise l'approbation et la marge F&I
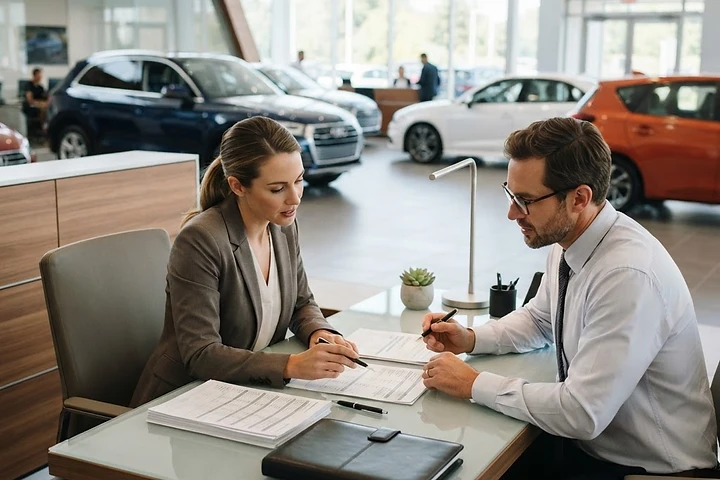
La qualité de la structure d'un dossier de crédit définit bien souvent la différence entre un client repartant au volant et un dossier qui s'enlise. En tant qu'Alexis Marchand, j'ai vu trop de directeurs commerciaux automobile envoyer des demandes sans discernement à TD, Desjardins ou Scotia, espérant une réponse positive par chance. Une soumission efficace ne repose pas sur le volume, mais sur la précision de la narration financière du client.
Maîtriser l'art de la soumission multi-prêteurs
La première erreur que je constate chez beaucoup de directeurs commerciaux automobile est l'absence de personnalisation du récit financier envoyé aux institutions. Un prêteur comme l'Industrielle Alliance ne cherchera pas les mêmes indicateurs qu'une banque traditionnelle. Vous devez ajuster vos commentaires sur Dealertrack pour mettre en lumière la stabilité du revenu et la capacité réelle de remboursement, plutôt que de simplement transmettre des chiffres bruts. Une soumission bien structurée augmente significativement vos chances d'approbation dès la première tentative.
La stratégie de segmentation par prêteur
Il est crucial de comprendre la spécialité de chaque partenaire financier avant de cliquer sur envoyer. Pour vos clients en situation de crédit spécialisé, l'approche doit être radicalement différente de celle utilisée pour un client "A" impeccable. En tant que directeur financier automobile à Rimouski, j'utilise une segmentation rigoureuse : je réserve les dossiers complexes à des prêteurs comme Avantage Plus qui valorisent le historique de paiement plutôt que le score pur, maximisant ainsi les opportunités pour les concessions en secteurs/quebec.
Optimiser le "back-end" pour la marge
Une fois l'approbation obtenue, la marge F&I dépend de votre capacité à intégrer intelligemment les produits comme les garanties prolongées de LGM ou First Canadian. Ne voyez pas la soumission comme une étape administrative, mais comme le socle de votre vente F&I. Si votre dossier est structuré avec un ratio prêt-valeur sain, vous aurez beaucoup plus de latitude pour présenter des protections complémentaires sans saturer la capacité d'endettement du client.
L'impact sur la rentabilité globale
Le succès en F&I repose sur un équilibre entre le taux d'intérêt obtenu et la pénétration des produits. Pour ceux qui gèrent des marques spécifiques, comme le F&I pour Kia, l'utilisation adéquate des programmes de subvention des manufacturiers est un levier majeur. Un dossier bien monté permet de conserver une marge de manœuvre sur le financement tout en augmentant la valeur ajoutée pour l'acheteur, renforçant ainsi la rétention client sur le long terme.
Besoin d'un directeur commercial F&I ?
Si vous souhaitez professionnaliser votre département et optimiser vos revenus, mon équipe et moi sommes là pour vous aider. Que ce soit pour un mandat à temps plein, partiel ou pour combler une absence, nous apportons l'expertise nécessaire pour structurer vos dossiers et maximiser votre rentabilité. Contactez-nous dès aujourd'hui pour transformer votre processus de vente.
Ressources connexes
Besoin d’un directeur commercial F&I ?
Nous joindreArticles connexes

2026-09-25
Travailler avec TD, Desjardins et Scotia en F&I : structurer le dossier qui obtient l'approbation

2026-09-23
Propriétaire de concession au Québec : pourquoi votre F&I détermine la rentabilité globale

2026-09-21
Propriétaire de concession à Longueuil : augmenter vos moyennes F&I avec un directeur à distance