2026-10-07
Antirouille, scellant à peinture, protection cuir et tissu : positionner les produits chimiques comme une vraie valeur
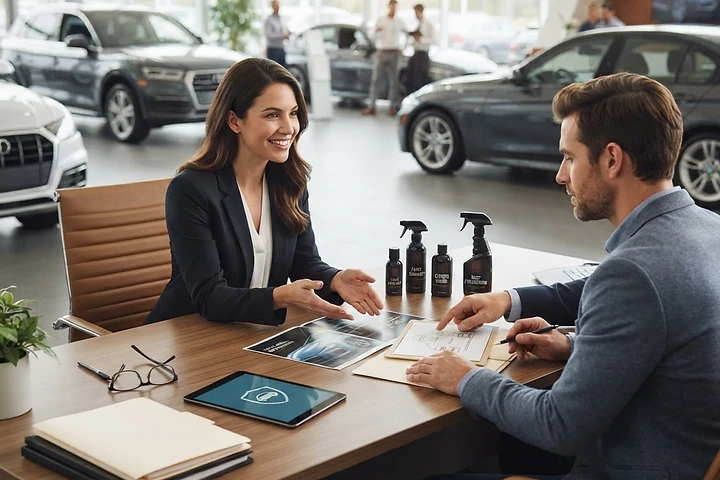
La vente de produits chimiques, comme l'antirouille, le scellant à peinture ou les protecteurs de tissus, est souvent perçue en concession comme une corvée ou un « surplus » ajouté à la fin d'une transaction. Pourtant, après des années à analyser les dossiers chez mes clients au Québec et au Nouveau-Brunswick, je peux vous affirmer que ces produits sont les piliers d'une stratégie de rétention client réussie. Lorsqu'ils sont bien présentés par un directeur commercial automobile, ils deviennent des outils de préservation du capital plutôt que de simples additifs de marge.
Transformer la perception des produits de protection chimique
Pour augmenter votre pénétration, vous devez arrêter de parler de « produits » et commencer à parler de « gestion d'actif ». Un client qui vient d'investir 45 000 $ dans un véhicule neuf ne veut pas acheter une canette de scellant ; il veut s'assurer que son investissement ne perdra pas 20 % de sa valeur en trois ans à cause d'une carrosserie ternie ou d'une sellerie tachée. Si vous agissez comme un directeur financier automobile à Rimouski ou ailleurs, utilisez des visuels clairs montrant la dégradation des matériaux sans protection.
L'argument de la valeur de revente à long terme
Démontrer l'impact sur la valeur marchande
La clé est d'utiliser des outils de calcul concrets pour montrer l'impact sur le résiduel. Prenons l'exemple d'un véhicule F&I pour Kia ou toute autre marque populaire : un intérieur cuir craquelé ou un châssis piqué par le sel de voirie réduit radicalement le prix de revente lors de la reprise. En expliquant que la protection n'est pas une dépense, mais un investissement pour maximiser la valeur de reprise lors de la fin du contrat, vous changez la dynamique de la discussion.
Intégrer les produits chimiques dans une structure de financement cohérente
L'erreur classique est de présenter les produits chimiques comme un « extra » après avoir finalisé le prêt. Pour que le client accepte, le produit doit être inclus dans l'analyse globale du besoin. Que vous soyez un concessionnaire au Nouveau-Brunswick ou une firme F&I au Québec, le succès réside dans l'intégration. Si le coût de la protection ajoute seulement 5 $ ou 8 $ à la mensualité, la barrière psychologique disparaît.
Utiliser les outils technologiques pour valider le besoin
Le rôle de Dealertrack et des portails prêteurs
Utilisez les plateformes comme Dealertrack pour illustrer comment l'ajout d'une protection influence minimalement le paiement. Quand le client voit que la protection est financée sur 84 mois avec un taux compétitif, il réalise que le coût réel est négligeable par rapport aux frais de réparation ou de nettoyage professionnel qu'il devra assumer s'il n'est pas protégé. C'est ici que votre rôle de directeur commercial F&I devient consultatif.
Besoin d'un directeur commercial F&I?
Si vous cherchez à structurer vos ventes de produits de protection pour augmenter vos revenus F&I, notre équipe est là pour vous accompagner. Que vous ayez besoin d'un service F&I à temps partiel pour soutenir votre équipe actuelle ou d'une expertise ponctuelle, Alexis Marchand vous aide à optimiser vos processus. Contactez-nous dès aujourd'hui pour transformer vos performances.
Ressources connexes
Besoin d’un directeur commercial F&I ?
Nous joindreArticles connexes

2026-10-05
Protection de fin de bail : anticiper les frais, protéger le client, sécuriser la marge F&I

2026-10-02
Kia Protect, Nissan Platinium et Mitsubishi Diamant : les programmes captifs de garantie expliqués

2026-09-30
Ratios, structure de prêt et refinancement : lire un contrat de financement comme un F&I averti